Assurance voiturette sans permis : ce qu'il faut vérifier
Assurance
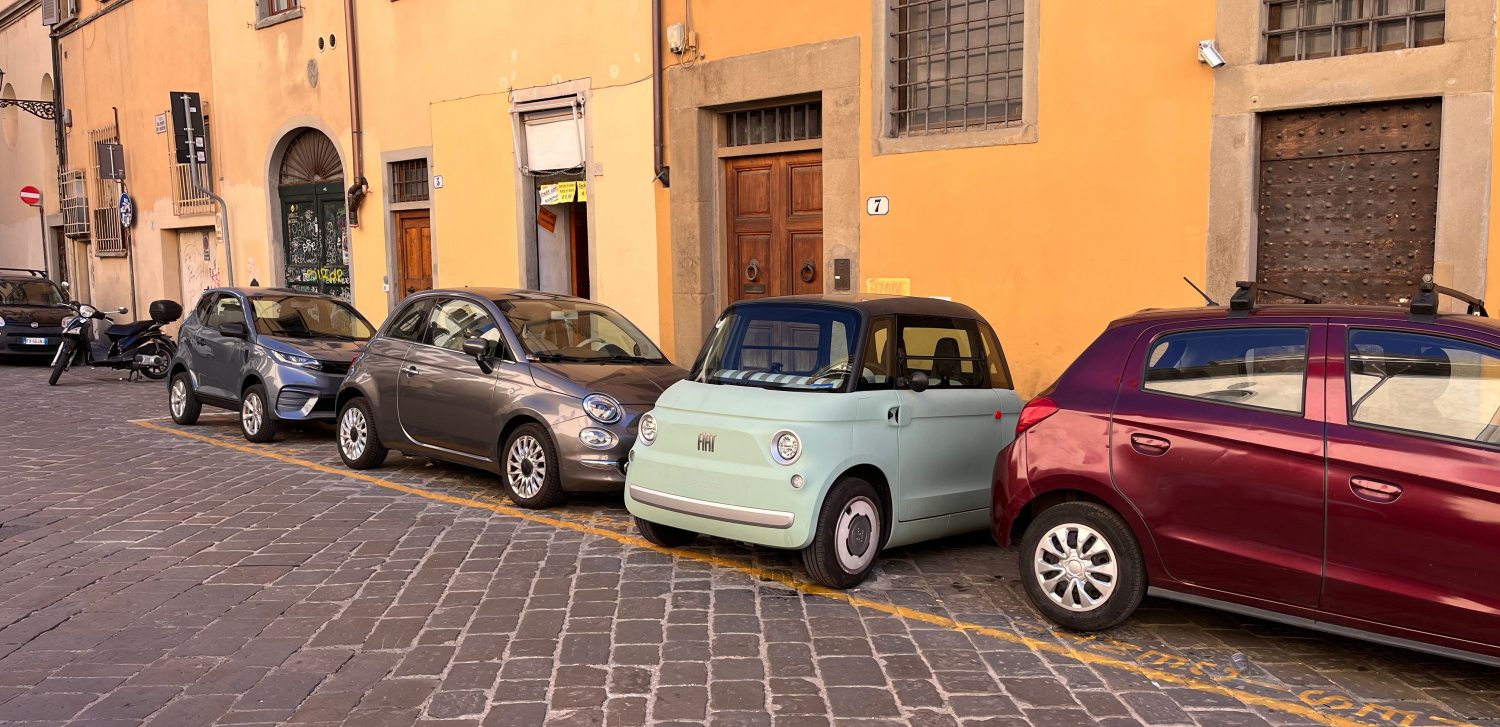

Une assurance voiturette s'impose même sans permis B. Sa prime suit pourtant des règles propres, que les devis express détaillent peu. Mieux vaut les connaître avant de signer.
Des remises à ne pas tenir pour acquises
Le quadricycle léger à moteur, nom officiel de la voiturette, n'échappe pas à l'obligation de souscrire à une assurance. En France, la responsabilité civile, dite « au tiers », est exigée de tout propriétaire (article L. 211-1 du Code des assurances). Elle indemnise les victimes des dommages causés par le véhicule.
Les offres se distinguent d'abord par leur découpage. Best assurances, par exemple, propose trois formules, du tiers au tous risques, la garantie du conducteur restant en option. Les critères pour choisir une assurance auto adaptée, comme le profil du conducteur ou l'usage prévu, valent aussi pour ces petits véhicules.
Le bonus-malus fait exception. Les conducteurs de voiturettes ne bénéficient pas du système appliqué aux voitures classiques. La réglementation n'impose pas la clause type de réduction-majoration à ces contrats. Certaines compagnies la pratiquent malgré tout, d'après une réponse ministérielle de mai 2021. Elles retranchent alors 5 % de la prime après une année sans sinistre. Elles ajoutent 25 % par sinistre, hors accidents imputables en totalité à un tiers. Sans cette clause, un conducteur sans accident ne voit pas sa bonne conduite se traduire en rabais. Le ministère juge le tarif de base généralement inférieur à celui d'une voiture classique. Il admet toutefois que la prime peut sembler élevée face à un automobiliste bonifié. Une question précède donc tout devis : la compagnie applique-t-elle cette clause, et selon quel barème ? Seules les conditions du contrat font foi, pas l'argumentaire du devis, d'où l'intérêt d'obtenir la réponse par écrit.
Trois cercles de protection, du plus étroit au plus large
Un contrat d'assurance voiturette s'articule autour de trois paliers bien distincts. Le premier niveau correspond à la garantie obligatoire. Elle prend en charge les dommages causés aux autres véhicules, aux bâtiments, piétons et passagers. Avec elle seule, vous ne seriez pas indemnisé de vos propres dommages après un accident dont vous êtes responsable. Le deuxième niveau regroupe les garanties facultatives du véhicule : dommages tous accidents, vol et incendie, bris de glace, assistance 0 km. Le troisième couvre le conducteur, dont la garantie indemnise ses blessures après un accident. Elle ne s'applique parfois qu'à partir d'un taux d'incapacité permanente, dans la limite d'un plafond. Ces deux paramètres figurent au contrat.
Adapter la formule à la valeur du véhicule
Une voiturette neuve et une occasion de huit ans ne réclament pas la même protection. Sur un modèle ancien, le tiers simple suffit souvent, car la perte matérielle reste limitée. Un modèle récent justifie davantage d'options. Chacune est évaluée selon son surcoût, comparé à la perte qu'elle évite. Les conditions générales précisent la base d'indemnisation en cas de vol ou de destruction. Elle détermine la somme réellement versée.
Retenues, limites et cas non couverts
Deux propositions aux garanties identiques ne se valent pas si la franchise varie du simple au double. Cette somme reste à votre charge : elle est déduite de l'indemnité ou réglée au réparateur, selon le contrat. Les plafonds d'indemnisation et les exclusions pèsent autant. Un tarif bas peut simplement repousser la dépense au jour du sinistre. L'assistance 0 km dépanne même devant le domicile. Elle figure parfois en option, tout comme la protection juridique, qui aide à régler un litige avec un tiers.
Âge, antécédents, mode de vie : ce que l'assureur cherche à cerner
La voiture sans permis attire des adolescents, des seniors, mais aussi des personnes dont le permis a été invalidé ou retiré. La réponse ministérielle de 2021 le relève. La compagnie évalue ainsi des dossiers sans rapport entre eux pour un même modèle. L'expression « sans permis » appelle une précision. Le permis B n'est pas exigé. Les personnes nées à partir du 1er janvier 1988 doivent toutefois détenir le permis AM, accessible dès 14 ans. Un titulaire du permis B n'a pas à le passer. Celles nées avant cette date conduisent sans aucun permis. Le quadricycle léger circule en ville et sur routes secondaires, hors autoroutes et voies rapides, à 45 km/h au plus, avec un seul passager.
L'usage entre aussi en ligne de compte. Un trajet quotidien en ville, quelques courses de proximité ou un stationnement en garage ne présentent pas le même risque. Ces habitudes se déclarent telles quelles, sans les enjoliver, puisque le questionnaire s'appuie dessus.
À la souscription, les réponses doivent être exactes. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat (article L. 113-8 du Code des assurances). Le texte vise aussi la réticence, dès lors qu'elle modifie l'objet du risque ou en diminue l'opinion pour la compagnie. Taire un retrait de permis alors que le questionnaire pose la question peut relever de ce cas.
Après une suspension ou une annulation
Une voiturette n'est pas une zone franche pour un conducteur privé de son permis. En France, l'interdiction de conduire certains véhicules, même dispensés de permis, figure parmi les peines complémentaires du défaut d'assurance. Selon une réponse ministérielle plus ancienne, un tribunal correctionnel peut aussi la prononcer pour les infractions les plus graves. Vérifiez votre situation avant d'acheter, puis déclarez votre historique avec exactitude, quitte à payer davantage. En France, le Bureau central de tarification peut obliger une compagnie à fournir la responsabilité civile obligatoire, si aucune n'accepte d'assurer le véhicule.
Souscrire, comparer, résilier : l'ordre des gestes
Le marché réunit plus d'une centaine d'acteurs, selon la réponse ministérielle de 2021, entre compagnies, bancassureurs et courtiers. Un classement de tarifs n'a de sens qu'à garanties, franchises et plafonds identiques. Un comparateur de prix trie bien les tarifs, beaucoup moins les clauses. L'écart réel entre deux offres se cache dans les conditions générales, dont la lecture reste un travail personnel. Une fois l'offre retenue, veillez à ne pas laisser le véhicule sans garantie. En France, mettre en circulation un véhicule terrestre à moteur non assuré est un délit puni de 3 750 € d'amende. Une amende forfaitaire de 500 € la remplace si le procès-verbal est électronique et si aucune condamnation antérieure pour absence d'assurance n'existe. La confiscation du véhicule peut s'y ajouter.
En France, passé la première année, un particulier peut changer de contrat à tout moment, sans motif ni attente de l'échéance annuelle. Ce droit vise les contrats couvrant une personne physique hors activité professionnelle. Votre véhicule doit toutefois rester assuré sans interruption, y compris pendant le changement.
Une voiturette assurée au tiers respecte la loi, mais ne couvre pas vos propres dégâts après un accident dont vous êtes responsable. Le prix dit peu de l'étendue réelle de la protection, des retenues appliquées ou du traitement réservé à votre historique de conducteur. Avant de valider une offre, faites confirmer les points flous et conservez le contrat complet.
Article sponsorisé
Ajouter un commentaire